公務員曾是「拒絕往來戶」
「後來還有一個龐大的標會集團,會頭由北到南一路開著賓士車收會錢,結果倒會金額高達幾十億,社會為之動盪多時」,台北區中小企業銀行秘書處處長林維閣回憶。
那一陣子風聲鶴唳,政府機關擔心公務員參加標會破壞形象,還曾有機關以公文下達指示:公務員不准參加標會。近年倒會風波漸少,地下金融的「風騷」由吸金量更大的地下投資公司、期貨公司取而代之,這「禁令」才未繼續執行。
自認為對理財一竅不通的最高法院院長王甲乙,也讓太太把餘錢拿去參加互助會。不過他與太太事先言明,萬一被倒會,千萬不可以打官司追討。因為他身在法界,打贏了人家會說勝之不武,打輸了人家會嘲笑他沒用,這種橫豎都是輸的官司,不打也罷。
正因標會不受政府規範與保護,對許多受現代教育、一切以契約為憑的年輕人來說,標會已是祖母級的理財手段了,他們寧可選擇股票、期貨、共同基金、保險年金等理財新工具。一位在工研院任職的化學博士就對他的新婚妻子說:「你不要跟我說標會,我不懂那玩意兒,我也不信任它。」
省政府主計處的調查也顯示,與前五年的調查結果相比,儘管標會仍是僅次於金融機構存款的最主要儲蓄方式,但比例已有小幅下降。這與「擔心被倒會」的百分比提高相互呼應。
利與害的抉擇
明知山有虎,為何有人偏往虎山行呢?
一位專職的家庭主婦表示,沒上班在家,不能有具體的進帳貢獻家庭,了無成就感;而節衣縮食跟互助會,賺點利錢,就成了她唯一的生財之道。
一位計程車司機則認為,參加合會可以逼自己存錢,每個月積少成多,到時候就是一整筆;「不然也不知不覺花掉了」,他說。
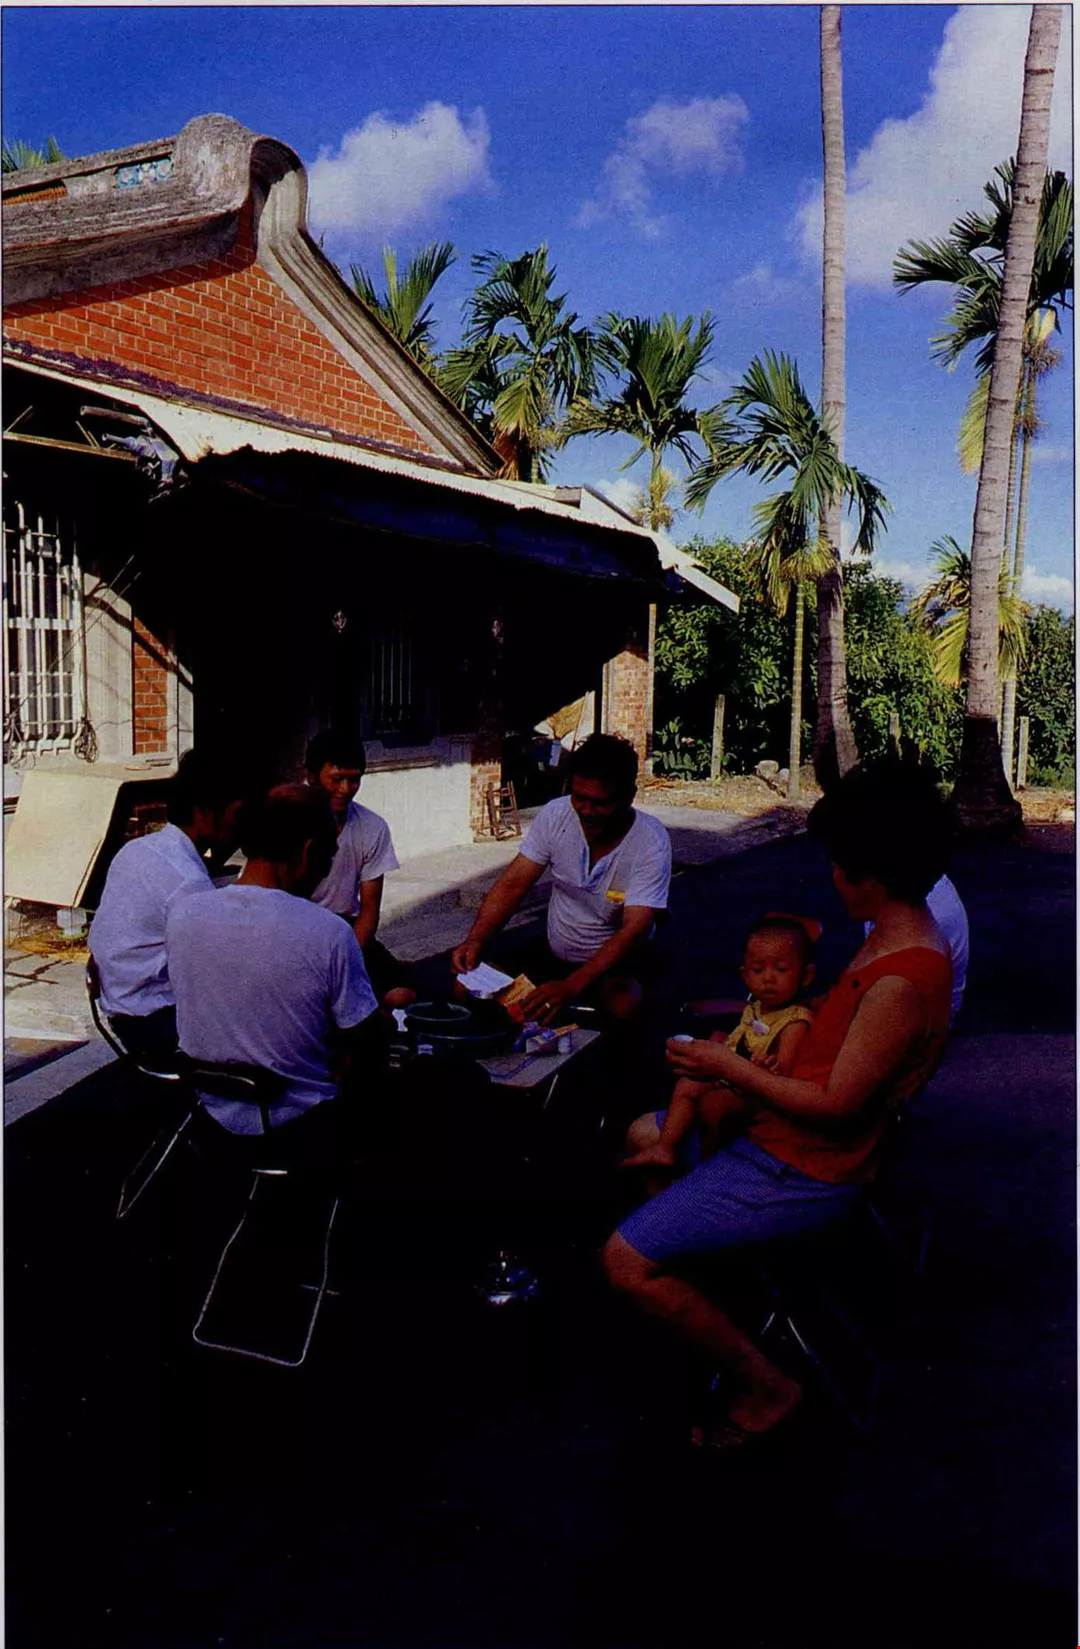
「要用錢不必向人家開口、看人家臉色啊」,房漢樟解釋,做生意常須要週轉,若向銀行貸款,要很多條件,又要擔保品、又要找保人,手續既費時又麻煩;向私人借,地下錢莊利息太高,一般人也不信任別人。而參加互助會,錢不用時儲蓄,需要用錢時可以標下,大家心安理得,十分方便。要預防被倒會,只有選擇會頭時多小心了。
事實上,儘管合會使台灣的金融管理出現漏洞,也常造成被倒會者重大財務損失,但健全的合會確實是台灣中小企業財務上的大功臣。若說它是台灣經濟奇蹟的幕後英雄之一,也不為過。由於它的利息比金融機構高出許多(通常是二到三倍),一般家庭主婦寧願冒著可能倒會的風險,將省下的菜錢一點一滴投入互助會。而在企業信用、規模都不如大企業而不易向金融機構借到錢的中小企業,則可藉由這個管道獲得資金,幫助企業營運、成長。
有法度了
鑑於合會是中國人的傳統金融活動,也有其存在價值,政府已由持負面態度,轉而肯定,並決定由修法來保障參與者的權益。民法債篇已將合會的相關條文納入,明定會首、會員之間的權利義務。目前該法案進入二讀階段,待立法完成,合會有了時代的新面貌,這支「中國人的集體致富魔笛」,將繼續鳴唱不絕。